
호주산 연맥 신곡 수확 본격화, 사상 최대 수확 속 신곡가격에 관심 집중
미국산 알팔파 공급부족 지속, 미국 내륙운송 할증료(IFS) 신설
원달러 환율 1,350원대 안착, 수입조사료 부담 한숨 돌려
국내산 볏짚 수확기, 10월 이후 건초시장의 최대 변수
긴 추석 연휴와 또 연휴를 보내고 진짜 가을, 10월입니다. 들판에서는 벼 베기가 시작되고, 남반구 호주에서는 연맥 수확이 한창입니다. 호주의 작황과 함께 올해 볏짚 작황이 어떨지, 가을 날씨가 누구를 도와줄지 마음을 졸이는 시기이기도 합니다.
8월호에서 가을에는 1300원대 환율을 볼 수 있을 것이라는 전망을 전해 드렸습니다. 9월 말 원,달러 환율은 1,350원 안팎에서 움직이고 있습니다. 한 달 사이 2% 넘게 내려왔고, 반도체를 중심으로 한 수출 호조가 원화를 받쳐 주고 있습니다. 1,400원대를 오르내리던 작년 이맘때와 1,600원을 걱정하던 올해 상반기를 생각하면 격세지감입니다. 다만, 미국 국채금리가 높게 유지되면서 달러 강세의 불씨도 남아 있습니다. 환율이 내려온 지금이 4/4분기와 내년 1/4분기 물량을 차분하게 점검할 때라고 생각합니다.
9월에는 미국 조사료업계에 큰 소식이 있었습니다. 미국의 대표적인 건초 수출사인 Standlee와 Anderson Hay & Grain이 합병을 발표했습니다. 브랜드와 거래관계는 유지한다고 하지만, 몇 년째 말씀드려온 미국 수출사들의 구조조정과 대형화가 현실로 나타나고 있습니다. 소수의 강한 수출사가 가격 결정력을 키워가는 흐름을 계속 주목해야 하겠습니다. 미국 현지에서는 트럭 부족으로 내륙 운송비가 오르면서 수출사들이 할증료를 따로 청구하기 시작했습니다. 가격표에 보이지 않는 비용이 조금씩 늘고 있어서 우려가 됩니다.
호주는 엘니뇨 속에서도 주요 건초 벨트의 작황이 매우 좋아 역대급 수확이 예상됩니다. 미국산 알팔파와 클라인의 공급 부족, 호주산 연맥의 풍작, 스페인산 연맥짚의 본격 공급, 그리고 국내산 볏짚까지 한꺼번에 시장에 나오는 10월입니다. 선택지가 많아진 만큼 서두르지 않고 비교하는 구매가 빛을 발할 시기입니다. 3개월 남은 2026년, 마무리를 잘하시고 2027년의 구상도 함께 시작하시기 바랍니다. 풍성한 수확의 10월 되시기를 기원합니다.
1. 북미(미국.캐나다) 건초 현황
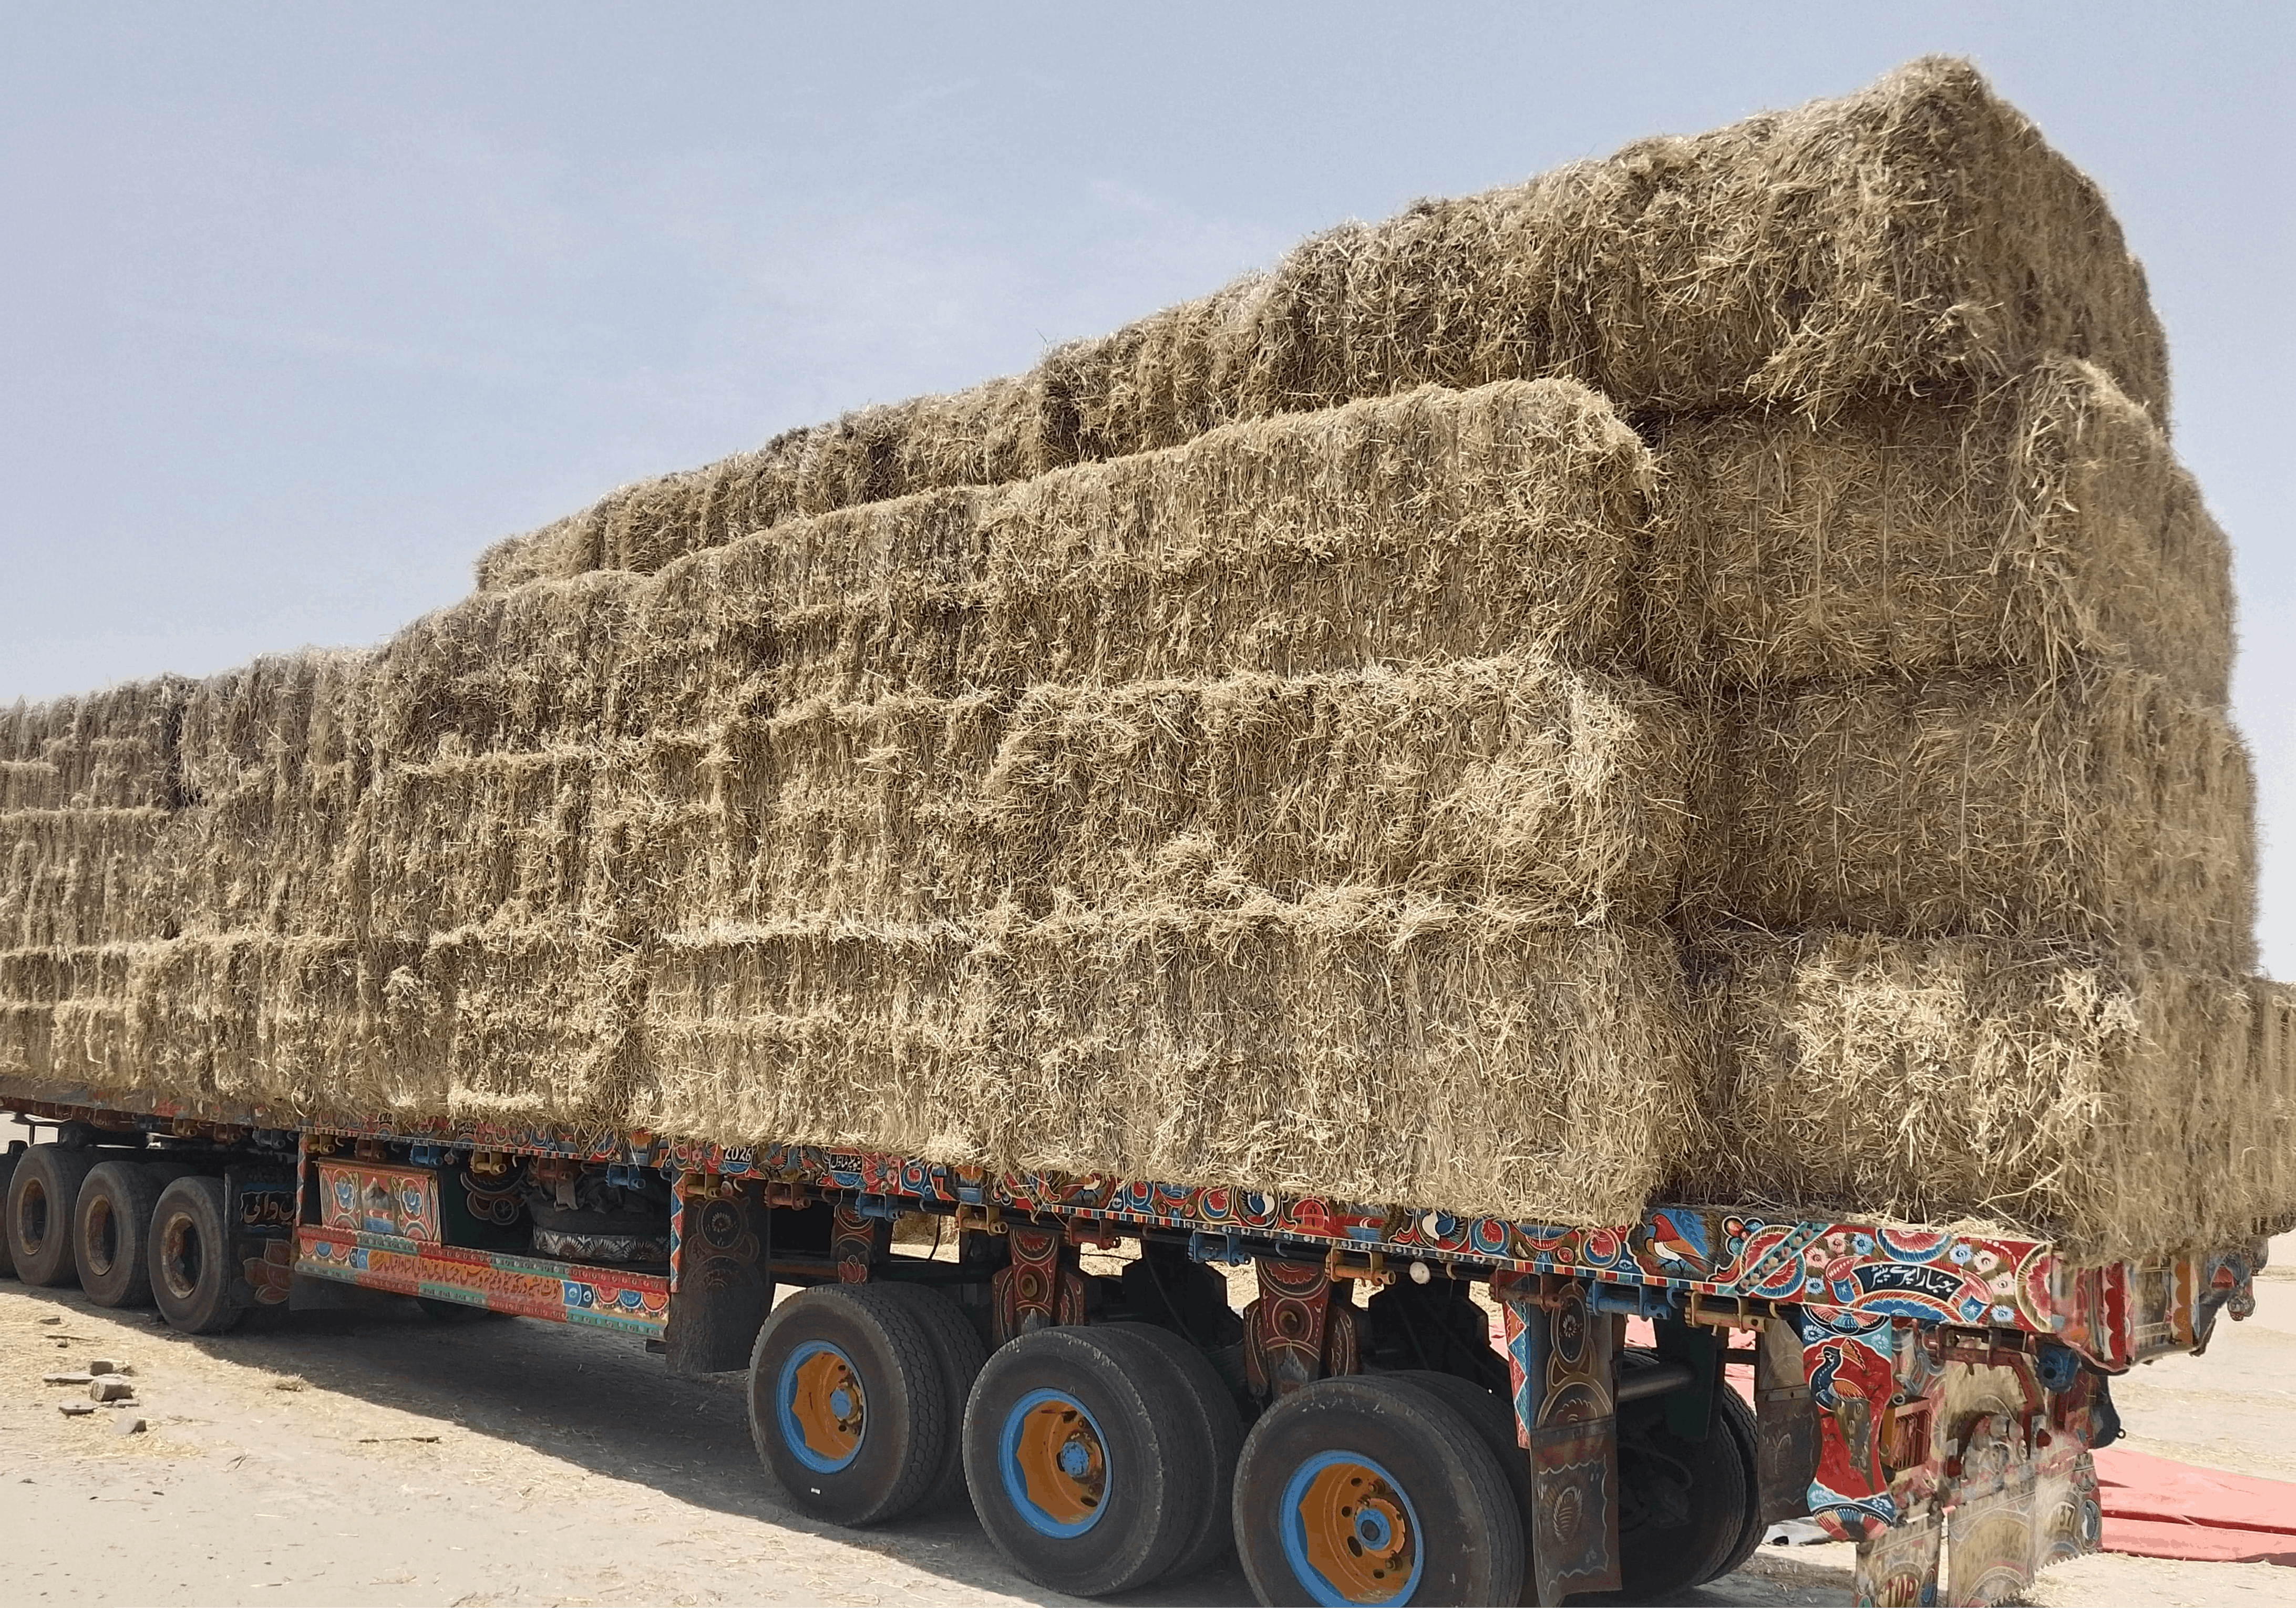
알팔파는 10월에도 공급이 매우 타이트합니다. 미국 수출사들이 1등급조차 몇 컨테이너씩 나눠 오퍼하는 모습이고, 얼마나 실어줄 수 있느냐가 가격보다 먼저인 시장이 되었습니다. 중국의 수요와 미국 내수가 탄탄하여 내년 신곡 전까지 가격 하향을 기대하기는 어렵습니다. 10월 알팔파는 프리미엄 USD430, 로우프리미엄 USD410, 1등급 USD390 수준입니다. 전월 대비 강보합의 모습입니다.
클라인은 보합세이지만, 선적 예약이 밀리면서 계약 후 가격이 재조정되는 사례가 나오고 있습니다. 프리미엄 USD375, 로우프리미엄 USD365입니다. 판매 경쟁력을 위해 품질은 상급이나 2등급으로 가격을 매긴 빅베일 신곡을 내놓는 수출사도 있습니다.
티모시는 여전히 건바이건 거래입니다. 1등급 USD370, 2등급 USD350 수준입니다. 캐나다는 2번초 수확 결과에 따라 가격이 나올 것으로 보이며, 작년처럼 저등급 위주의 도입이 예상됩니다. 캐나다는 1번초는 우수한 품질로 마감되었고 2번초는 지역에 따라 비를 맞은 저등급이 출현하고 있습니다. 캐나다 프리미엄 등급은 USD420, 로우프리는 USD400수준에서 거래가 될 것으로 보입니다.
선적 스케줄에도 유의해야 합니다. 아시아 항만 혼잡과 선사의 결항, 기항지 생략이 이어지면서 일부 화물은 도착이 2주가량 늦어졌습니다. 재고가 빠듯한 품목은 평소보다 한 발 앞선 발주를 권합니다.
2. 미국산 짚류 현황
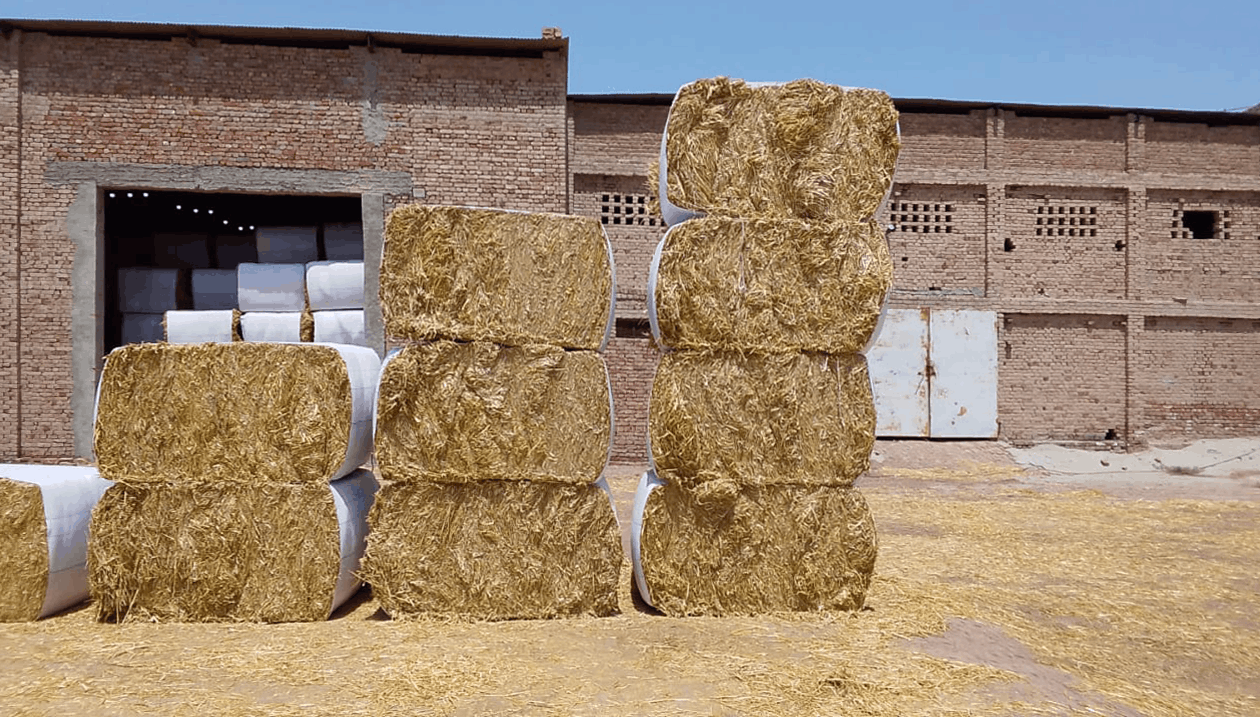
10월 이후 짚류 시장의 열쇠는 국내산 볏짚이 쥐고 있습니다. 10월에 수출사들 대부분이 USD5를 인상하였고, USD10을 인상한 곳을 포함하여 페스큐는 USD310, 애뉴얼은 USD265로 키 맞추기에 들어갔습니다. 물론 중심에서 멀리 있는 수출사도 있습니다. 이들은 가격상승을 노리고 재고유지 후 연말에 물량을 움직이려는 의도로 생각됩니다. 볏짚의 수확량과 품질이 윤곽을 드러낼 10월 중하순까지 수입사와 농가 모두 신중한 행보를 이어갈 것으로 보입니다. 아직까지 볏짚의 성장과 품질은 평년이상의 모습으로 예상하고 있습니다.
스페인 연맥짚과 곧 나올 호주 신곡 연맥짚까지 생각하면, 애뉴얼에 대한 가격 저항이 더 커질 것입니다. 대체품이 마땅치 않은 페스큐는 품질 저하에도 가격을 지키려 할 것입니다. 물류비는 조용히 올라가고 있습니다. 미국 서부에서 컨테이너 트럭이 부족해 최근 몇 주 사이 트럭당 운송비가 약 USD300 올랐습니다. 이에 따라 일부 수출사는 10월 1일 컷오프 물량부터 톤당 USD5의 내륙운송 할증료(IFS)를 별도로 청구합니다. 해상운임은 일부 선사가 컨테이너당 USD50의 GRI를 시행하지만 기존 할증료 USD50을 철회해, 서부 항만발 운임은 사실상 변동이 없습니다. 내륙 출발 물량은 컨테이너당 USD100의 GRI가 적용됩니다.
톤당 5불이면 눈에 띄지 않는 금액이지만, 가격표 밖의 비용이 한번 생기면 잘 없어지지 않습니다. 볏짚과 스페인, 호주 짚류의 도입 상황을 보며 신중하면서도 민첩하게 대응하시기 바랍니다.
3. 호주산 건초 현황
호주 연맥의 신곡 수확이 9월 후반부터 본격화되었습니다. 엘니뇨가 본격화되면서 퀸즐랜드 남부는 가뭄을 겪고 있지만, 빅토리아 북부, 뉴사우스웨일즈 남부, 남호주로 이어지는 주요 건초 벨트는 작황이 매우 좋습니다. 호주 내수 건초 재고도 역사적 고점 수준이어서, 연말까지 현지 가격은 완만한 하락이 예상됩니다. 경작면적 증가와 좋은 기후가 겹쳐, 9월호에서 전해드린 대로 사상 최대 수확량이 기대됩니다. 다만, 9월의 마지막 주에 빅토리아 주에서 상당량의 강우가 발생하여 비프 등급의 수량도 많이 출현될 것 같습니다. 호주 비프가 올해는 미국산 애뉴얼의 경쟁자로 작용할 수 있다고 조심스럽게 전망합니다.
구곡에서 신곡으로 넘어가는 지금은 품질 확인이 어느 때보다 중요합니다. 구곡 마지막 물량 일부에서 줄기 길이 등 등급 대비 품질 편차가 보고되었습니다. 같은 등급이라도 산지(서호주, 남호주 등)와 로트에 따라 차이가 발생하고 있으니, 주의가 필요합니다.
신곡이 본격적으로 나오면 호주 수출사들은 치열해진 한국 시장을 두고 가격 인하를 검토할 가능성이 있습니다. 연맥짚은 USD240 내외에서 미국산 애뉴얼, 스페인산 연맥짚과 정면으로 경쟁할 것으로 보입니다. 신곡의 선적은 예년처럼 11월 중순부터 개시될 예정입니다.
10월 선적 호주산 연맥의 등급별 오퍼 가격은 슈퍼 프리미엄 USD365, 프리미엄 USD345, 로우프리미엄 USD330, 1등급 USD310, 2등급(비프) US290입니다. 주요 상위 수출사 기준입니다.
4. 스페인 등 유럽산 건초 현황
스페인 연맥짚은 국내 시장에서 본격적으로 풀리면서 자리를 잡았습니다. 환율이 내려오면서 농가 공급가격이 낮아졌고, 한우농가의 반응도 좋습니다. 다만 볏짚 수확기와 호주 신곡 연맥짚 등장이 겹치는 10월 이후에는 추가 도입 물량을 신중하게 판단해야 합니다. 유럽 가뭄의 여파로 페스큐건초와 알팔파는 품귀현상이 이어지고 있습니다. 가격대도 이미 국내도입가능선을 넘었습니다. 9월에 스페인 남부에 강우가 내렸습니다. 이로 인하여 선적이 2주간 중단되었고, 물량의 추가 확보는 어렵게 되었습니다.
10월 스페인 상품은 연맥짚 USD220, 페스큐 건초 프리미엄 USD360, 연맥건초 로우프리미엄 USD285, 알팔파 엑스트라(로우프리미엄) USD375 입니다. 알팔파와 페스큐건초는 대부분의 수출사들이 품절 상태입니다.
10월 참참바이오 뉴스레터를 읽어 주셔서 감사합니다.